
| 번호 | 105292 |
||
|---|---|---|---|
| 의견제출자 | 주** |
등록일자 | 2026.11.02 |
| 제목 | 보험계약 수의계약 제외가 탁상행정인 이유 |
||
| 내용 |
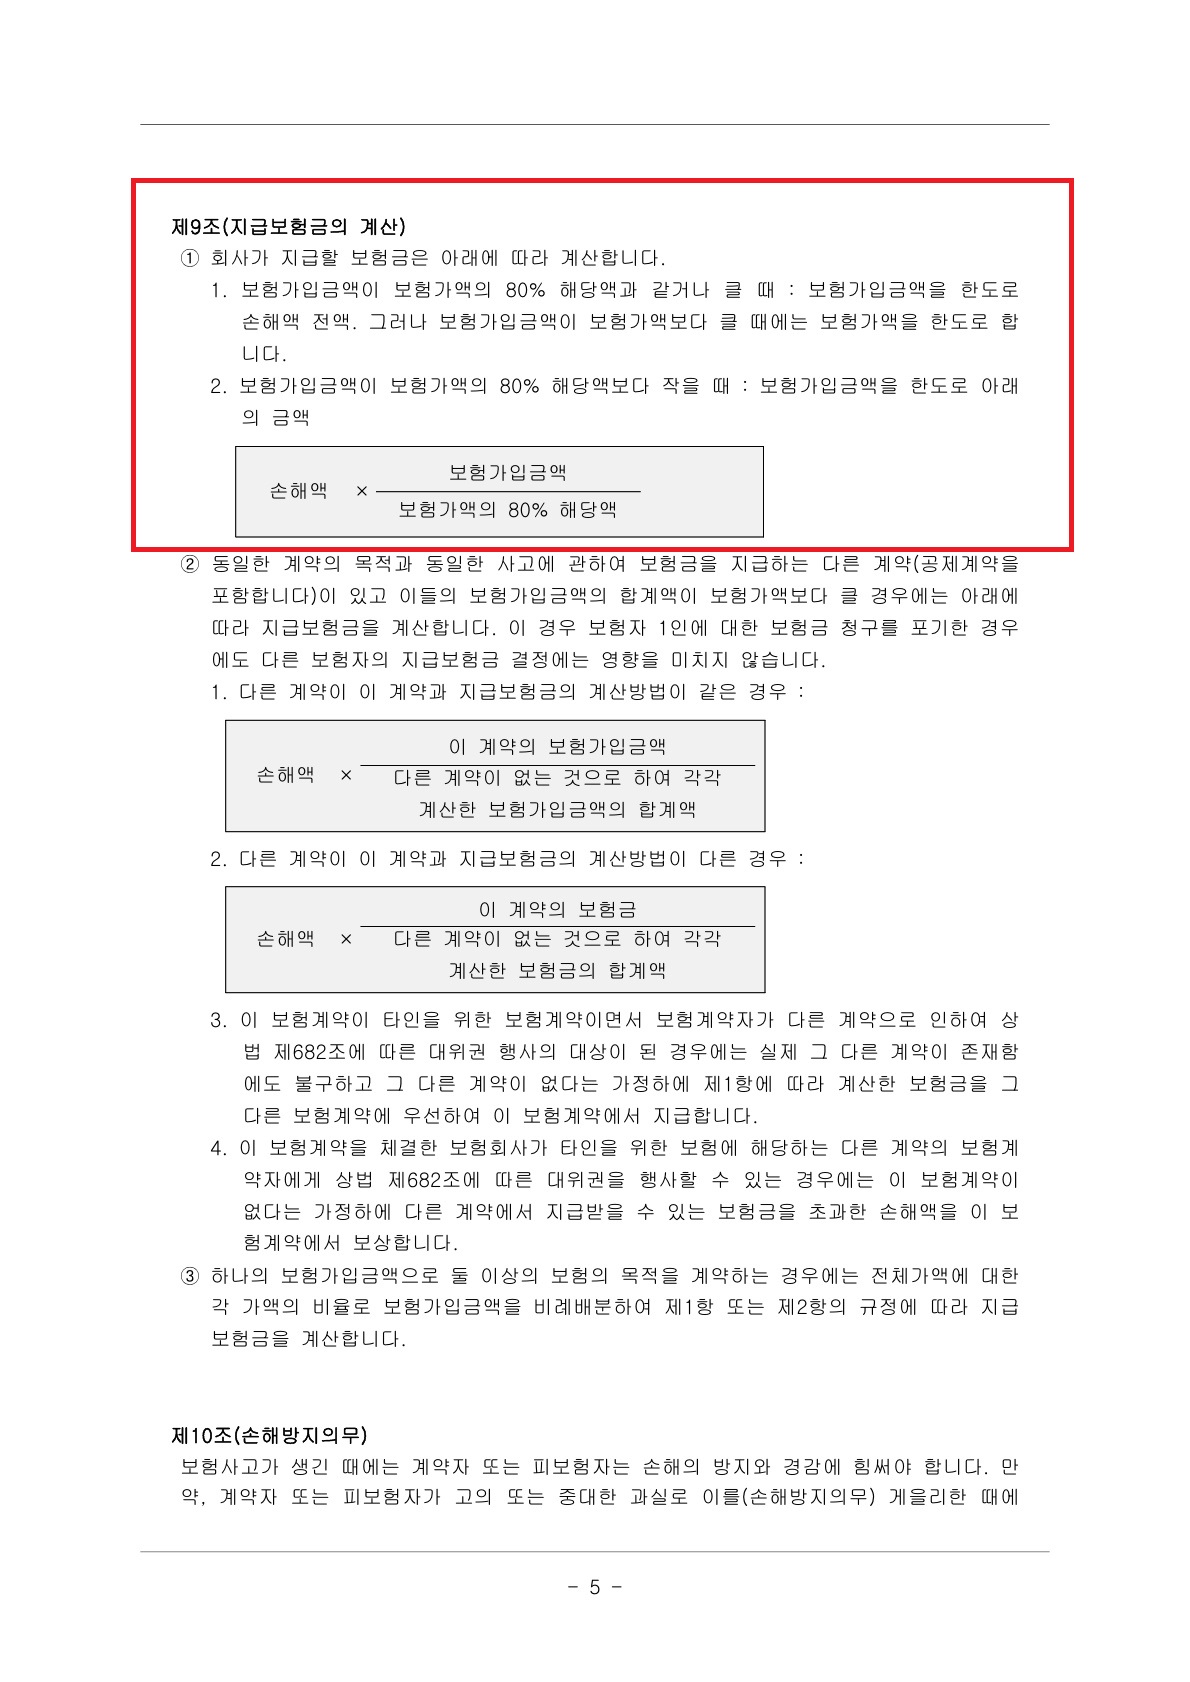
아파트 단체 화재 보험의 경우 보험 설계사들도 제대로 다룰 줄 아는 사람이 거의 없는 초 전문적 영역입니다. 건물 가액을 평가할 줄 모르기 때문입니다. 매년 한국부동산원에서 발간한 신축단가표로 건물 가액평가를 해서 가입을 해야 합니다.
|
||
| 첨부파일1 | |||
| 번호 | 105292 |
||
|---|---|---|---|
| 의견제출자 | 주** |
등록일자 | 2026.11.02 |
| 제목 | 보험계약 수의계약 제외가 탁상행정인 이유 |
||
| 내용 |
아파트 단체 화재 보험의 경우 보험 설계사들도 제대로 다룰 줄 아는 사람이 거의 없는 초 전문적 영역입니다. 건물 가액을 평가할 줄 모르기 때문입니다. 매년 한국부동산원에서 발간한 신축단가표로 건물 가액평가를 해서 가입을 해야 합니다.
|
||
| 첨부파일1 | |||
 20261102155158_첨부 6.jpg